Visar inlägg med etikett diversifiering. Visa alla inlägg

lördag 2 januari 2021

Riskminimeraren summerar och reflekterar över 2020

2020 gick vår "korta portfölj" med nordiska micro/småbolag mycket starkare än vår "långa portfölj" med nordiska/europeiska/globala, mer "värdeorienterare" stora bolag. Den korta portföljen utgör nu nästan 30 % av det totala portföljvärdet. 

Den långa portföljen hade en totalavkastning på 9.2% i SEK 2020 (den starka svenska kronan har haft viss negativ effekt eftersom många bolag prissätts t ex i Euro). Bland annat har tyska och brittiska bolag dragit ner portföljen, till viss del också försäkringsbolag, men många nordiska bolag och flera svenska investmentbolag har varit mycket positiva.

Den korta portföljen hade en starkare utveckling med ca 37% totalavkastning 2020 i SEK. Mer om denna senare.

Damodoran (2012) skriver intressant om många olika investeringsstilar i detta verk.


I år, och en trend sista åren med mycket mycket låga räntor, har flera duktiga svenska investeringsprofiler, både professionella och semiprofessionella, fokuserat på - ofta små - snabbväxande företag. I kapitel 9 skriver Aswath om, små, snabbväxande företag och hur en stor studie över en lång tidsperiod visat att små företag över lång tid avkastar betydligt bättre än stora mogna bolag (förenklat 20% årlig avkastning för småbolag mot 11% för storbolag mellan åren 1937 - 2010, s 330 - 331). Dessutom diskuterar han bl a skillnaden i diversifiering mellan storbolagsportföljer och småbolagsportföljer: om man vill riskminimera bort större delen av den specifika bolagsrisken. Damodorans råd om diversifiering understryker min filosofi; detta i motsats till flera duktiga förvaltare/ twitter-profiler, som verkar ha väldigt fokuserade och på sistone extremt framgångsrika portföljer; ofta i mindre snabbväxande bolag. Mycket mer framgångsrika än våra...


Dessa råd stämmer väl med min långa portfölj som faktiskt innehåller ca 25 - 30 innehav (jag räknar inte de småposter som kommit till av att t ex Öresund delat ut Fabege och Bilia till sina aktieägare). Och i den korta portföljen har vi många mindre investeringar - stor riskspridning - bl a i tillväxtorienterade mindre bolag; t ex finns tre gamingbolag i Stillfront, Paradox och Embracer. Den blygsamma investeringen i Storytel har lärt mig mycket om potentialen i mindre tillväxtbolag med digitala affärsmodeller; den har blivit vad Lynch kallar en 20-bagger (t o m 21 - 22 ggr) i den korta portföljen. Men hur kan vi veta vilka små spännande bolag som skall bli det nya Storytel? Det kommande decenniet (eller två): kommer Paradox, Stillfront eller Embracer att gå bäst av dessa tre? Jag har ingen aning. Men jag kan se hur mycket tid och engagemang dataspel utgör för vår nya uppväxande generations liv (sociologisk studie av egna barn av en boomer). Därför äger jag all tre bolag eftersom vi är mycket diversifierad i denna portfölj. Vi har fått inspiration till några av innehaven från investmentbolag vi äger som t ex Lime (Svolder) och MedCap och Xvivo (Bure).

Över tid är det dock klokt att ha exponering mot många olika tillgångsklasser eftersom de delvis rör sig olika; direktäga fastigheter (själv direktäger jag som utlandssvensk ett fritidshus med ganska stor tomt i Sverige, men av praktiska skäl t ex ingen skog som dock kan vara ett intressant alternativ), olika typer av aktier, och liten del fonder, på olika marknader och cash/räntefonder; långa obligationer kan vara intressant under andra förhållanden och tidsepoker. Stora nordamerikanska techbolag (som tyvärr varit gravt underrepresenterade i vår portfölj, mer om detta senare) och större industri och verkstadsbolag kan ha helt olika cykler. Eftersom det funnits mycket färre (större) bolag med högt teknikinnehåll och digitala affärsmodeller i Europa har vi haft det relativt kämpigt relativt sett de sista åren, kanske framförallt i år. Men samtidigt har de senaste åren många klassiska bolag i t ex Tyskland, Frankrike och Storbritannien, av varierande skäl, blivit riktigt billiga. Vi har investerat i några av dessa. I vissa fall har värdena börjat visa sig, i andra kommer det att ta lite tid. 

Den korta småbolagsportföljen har däremot flera bolag av digital karaktär, men också medtech, mindre förvärvs/industrikonglomerat och mindre fastighetsbolag som under året har haft ganska liten korrelation med den långa portföljen. Under hösten, efter positiva vaccinnyheter, lyfte den europeiskt dominerade storbolagsportföljen ganska kraftigt.  

Den långa portföljen består av större mer värdeorienterare bolag där investmentbolag utgör ca halva portföljen. Vi brukar ha 5 - 20 % i cash, tyvärr låg vi i nedre delen av spannet när Covid 19 fick världens börser att krascha. De enda förändringarna vi kunde göra djupt i krisen i slutet av Mars var att öka i två bolag som jag känner riktigt väl, Kinnevik och Balder, som blev hårt straffade då. Och dessutom köpa nytt i franska Bollore. Jag har följt det senare bolaget länge utan att äga eftersom jag har varit orolig för successionen i detta brokiga familjekonglomerat, men denna ser nu helt ok ut. Innehavet de har i Vivendi har t ex visat på stora värden då man bl a äger Universal Music. Värden har visat sig genom att de i två omgångar på sistone sålt totalt 20% till kinesiska Tencent för ca 6 Miljarder USD tillsammans. Men de finns också mycket intressant infrastruktur på Bollore's balansräkning. Investeringarna i dessa tre bolag har varit lyckade och Kinnevik är i skrivande stund, efter stark utveckling, den långa portföljens näst största innehav. Det hade naturligtvis varit önskvärt att ha en större kassa att investera i Mars och April. Men vem kunde se COVID 19 komma? Inte jag.

Störst i den långa portföljen är fortfarande Berkshire Hathaway som inte varit ett speciellt lyckat innehav under året. Här skulle jag dock vilja poängtera hur deras noterade portfölj (nedan) har börjat ömsa lite skinn, troligen efter inflytande av Combs och Wechsler. Om vi (baserat på uppgifter 30 Sept 2020) lägger ihop fintech/payment, pharma, medtech, tech så utgör dessa bolag en betydande del, nästan 2/3, av den noterade portföljen (Apple, Amex, Charter, DaVita, VeriSign, Visa, AbbVie, Merck, BM Squibb, Amazon, Mastercard och Snowflake), som i sin helhet har ett marknadsvärde på ca 230 miljarder USD. Men jag är besviken att man inte använde mer av sin "kassa" under COVID 19 krisen, denna är nu gissningssvis 150 miljarder i ett bolag som har ett marknadsvärde på ca 530 Miljarder USD. Det innebär att den omfattande försäkringsrörelsen och alla de helägda bolagen värderas till ca 150 Miljarder USD. Helägda BNSF railroad och imponerade Berkshire Hathaway Energy tjänade ca $8.3 miljarder 2019. Om vi sätter P/e 15 på dessa bolag får man en stor del av den enorma försäkringsrörelsen och alla de andra helägda bolagen gratis. 


Senare under året skedde en del förändringar i den långa portföljen. Vi har varit underviktade i bolag med mer digitala affärsmodeller där. Dessutom fanns en del sorgebarn. Jag drog plåstret. För mig en ganska omvälvande process eftersom jag lämnade bolag som varit i portföljen ett bra tag. En av mina investeringar som har haft störst alternativkostnad är det brittiska Tesco som såldes helt ut i Maj i år för ca 240 GBX. Istället köptes aktier i de mindre investmentbolagen VNV Global och VEF. Vostak Nafta har tidigare ingått i den korta portföljen så viss kunskap fanns, och jag tyckte nu att dessa bolag såg riktigt intressanta ut båda två; och den tidigare kraftiga exponeringen mot Ryssland är nästan helt borta. Den omfattande genomgången av Tesco som jag gjorde på bloggen visar också på risken av confirmation bias; det har varit en riktigt dålig investering. VNV Global och VEF har dock - hittills - varit lyckade investeringar.


En ytterligare stor händelse var att jag sålde den gamla trotjänaren Handelsbanken (inköpt ursprungligen 2006) till strax under 9o kr i Maj, och köpte instället det belgiska investmentbolaget Groupe Bruxelles Lambert (tre största innehav Adidas, SGS, Pernod Ricard) till stor rabatt på substansen. Har dock fortfarande fortfarande exponering mot Handelsbanken via andra investmentbolag.


Under hösten köpte vi också in oss i ett medelstort tyskt bolag av turnaroundkaraktär.


Vidare sålde jag nyligen (i slutet av November) helt ut Hennes & Mauritz för ca 180kr. Jag har ägt HM i olika omfattning sedan 2005-06. Ett tag var det ett av de allra största innehaven och de har periodvis varit en riktigt bra bra investering (och dessutom delat ut väl). Vid några tillfällen under resan vid kraftiga uppgångar tog vi hem vinst (i många fall har detta varit en dålig strategi men i HM var det bra). På sistone, delvis beroende på dålig utveckling, har det inte varit ett betydande innav. För likviden ökade vi i två europeiska fastighetsbolag.


Däremot ligger vi kvar i Ratos som faktiskt ser riktigt intressant ut. Jonas Wiström gör ett oerhört bra jobb och här finns potential för många mindre "bolt on-förvärv" i de underliggande innehaven genom den ganska starka balansräkningen. Erfarenheterna Wiström gjorde med ÅF kan bli riktigt värdefulla - och har redan haft positiv inverkan.


Slutligen sålde jag tillslut Tomra för ca 400 kr kring P/e 90 tidigt i September i år. Det var då det största icke investmentbolags-innehavet i portföljen och aktien har givet oss fantastik avkastning sedan den köptes in 2016. Jag hade bestämt mig för att aldrig sälja detta bolag som jag gillar på alla sätt. Men efter en analys i Financial Times (tidigt i September, se nedan grafer) sålde jag ändå. De kritiserade Tomras kassagenerering och undrade hur detta bolag kunde värderas som ett FAANG bolag. ESG gone mad. Dessutom har vi kvar viss exponering genom innehavet i Latour.


Istället köpte vi Prosus NV listad i Amsterdam, vilket därmed blivet ett av de största bolagen i portföljen. Det gav rabatt på enormt stora och diversifierade Tencent (Music and Games, WeChat, QQ etc) och andra intressanta tillgångar i classified (t ex Avito), food delivery (t ex Delivery Hero) och payment (t ex PayU) på köpet. Här vill jag tacka den fantastiska podden Den digitala draken. Jag har tidigare varit skeptisk till att investera i kinesiska bolag eftersom jag har bott och verkat i några auktoritära östasiatiska länder bl a i Kina. Men efter att ha lyssnat igenom alla avsnitt av denna podd, som gav delvis helt nya perspektiv, insåg jag att det vore givande att ha en investering mot Kina; ett större innehav med exponering mot en civilisation och ekonomi som jag har spenderat en del av mitt liv i och faktiskt kan någonsin om. Tencent har förutom sin egna verksamhet också investerat i många av världens mest intressanta digitala/teknik/tillväxt-bolag, de flesta investeringar i Asien som tex ca 23 % av Sea Ltd och ca 17% av JD.Com, men de äger också t ex 5% av Tesla och ca 9% av Spotify.


Som jag skrev i förra årets blogg 2019 var svenska mindre fastighetsbolag viktiga för utvecklingen i den korta portföljen de året, men jag valde att minska kraftigt i slutet på året. Coronavåren och tidigt på sommaren köptes flera av dessa bolag tillbaka eller så skedde en ökning. Exempel på bolag är Stendörren, Catena, Trianon, Nyfosa och Fastpartner; och de har utvecklats väl sedan dess. Men bäst har nog SBB blivit. Deras samhällsfastigheter är långsiktigt en bra och stabil affär även om tempot i affärerna kanske är lite väl uppskruvat. Men deras byggrätter, SBB bygger också mycket hyreslägenheter, är nog underskattade. Tabellen nedan visar lite av potentialen i dessa:


Som avslutning vill jag belysa de stora misstag som "riskminimeraren" gjort som aktieinvesterare under de dryga dryga 15 år som aktier har varit mer än spekulation:


1) Fastighetskrisen: när jag läste nationalekonomi och andra ekonomiska ämnen i början på 1990-talet härjade vår svenska fastighetskris. Denna exceptionella tidsepok gjorde att jag överskattade risken i välskötta fastighetsbolag. Vi har missat mycket fin avkastning till rimlig risk här eftersom vi var alldeles för sena på bollen i denna långa lågräntekontext.


2) "Dot-com kraschen" 2000-2002 gjorde mig skeptisk till digitala affärsmodeller och mer IT-orienterade företag. Jag har helt missat FAANG i USA. Det gjorde också att jag inte riktigt förstod hur "bricks and mortar bolag" som Tesco, Handelsbanken och HM skulle få det riktigt svårt. Det paradigmskifte som vi är inne i gör att det är oerhört kostsamt och svårt för dessa bolag att ömsa skinn; de har ibland ett Sisofysos-jobb framför sig. Bolag med andra mer digitala affärsmodeller utmanar riktigt kraftfullt och i tider av billiga pengar - och Covid 19 - har denna process skyndats på. Jag har inte varit självständigt kritsikt mot de värdeinvesteringsauktoriteter som gjort Nifty Fifty jämförelser. Dessa har funnits rikligt representerade under de sista 5 - 7 åren. Men dagens digitala - plattforms -bolag är mycket mer skalbara än de mer traditionellt producerade bolagen som var hypade då. Detta innebär naturligtvis inte att FAANG inte kan vara övervärderade.


3) Vi har sålt av i bolag som har varit riktigt bra som t ex Bure, Latour och Creades eftersom aktiekursen har gått exceptionellt bra och värderingen varit hög. Istället har vi behållit HM, Ratos, Tesco,och SHB för länge och ibland t o m tilläggsinvesterat. Men detta är svårt. Kanske gjorde jag samma misstag i Tomra tidigare i år. Vi har delvis vattnat ogräs och klippt blommor. Målet för den långa portföljen nästa år, som just nu är närmast fullinvesterad, är att göra minimalt med transaktioner - kanske inga? I den korta portföljen kommer det dock att vara viss aktivitet. Mest troligt är nya inköp givet vad kassaflödet tillåter.


Till sist ett tack till finansmedia, finanstwitter, alla bloggare, skribenter, författare som bidrar till en oerhört mycket mer initierad och rik bevakning av ekonomi och aktiemarknad än när jag började intressera mig på riktigt för drygt 15 år sedan. Riskminimerarens familj är också tacksam över att vi har fått vara friska under detta konstiga Covid-år. Från ett just nu dimmigt Centraleuropa.


fredag 3 januari 2020

Riskminimeraren summerar 2019 (och decenniet)


2010-talet är slut. Och det är dags att summera. Från Januari 2010 har vi haft en genomsnittlig årlig avkastning (CAGR) i vår långsiktiga breda portfölj med i regel lite större (ofta substansrika) bolag på knappt 12 % per år (i Euro). Vi - min fru och jag - är stolta över de siffrorna givet risken vi tar och vår relativt stora diversifiereing.


Fru Riskminimeraren har dock ingen aktiv roll i förvaltningen, förutom indirekt genom stimulerande generella diskussioner om allmän politisk och ekonomisk utveckling, säkerhets- och geopolitik och dessutom vetenskapsteori. Dessa diskussioner, samt erfarenheter från att leva och verka i diverse Östasiatiska diktaturer, har lett till att vi bara allokerar kapital till (västliga) demokratier.

Huvuddelen av pengarna finns i Norden (med stor tilt till Sverige), de senaste åren har vi dock ökat exponeringen mot Europa då vi funnit värden där. Utöver detta har vi aktier i Nordamerika; men detta är i princip bara amerikanska Berkshire Hathaway (störst i portföljen) och Fairfax Financials (Kanada). Detta innebär naturligtvis inte att vi inte har exponering mot Latinamerika, Afrika eller Asien. Fairfax har t ex en allt ökande exponering mot Indien, och flera av våra investmentbolag äger bolag som är ganska stora på andra emerging markets.

Portföljen har generellt haft ett stort inslag av investmentbolag. Ofta kring 50% portföljvikt (vilket ungefär är fallet nu också). Detta har haft mycket stor betydelse för vår avkastning. Bolag som t ex Latour, Bure, Svolder, Investor och Lundbergs har gått starkt under detta decennium.


Vi har dock ej haft lika stor exponering mot vissa av dessa bolag hela tiden, vilket varit synd. Vi minskade t ex i Bure Equity när aktien nådde dryga 100-lappen, eftersom vårt GAV i den var drygt 20kr kändes det bra att ta hem lite vinst; Mycronic var då liksom nu hårt blankad och Vitrolife handlades till statossfärmutiplar då som nu. Vi skulle med facit i hand ha legat kvar med hela ursprungsinvesteringen då aktien nu har passerat 200-lappen med råge. Men, men.

Nedan sista året för bolaget.


Ett problem i en svensk kontext är att vår långa portfölj finns hos en europeisk bank/finansinstitution. Det innebär att portföljen som helhet prissätts i Euro. Sedan 2012-13 har den fina utvecklingen i flera av de svenska innehaven, t ex investmentbolagen, inte fått riktigt samma fina effekt uttryckt i Euro.


Som ni kanske kommer ihåg slog vi inte index förra året - och hade då ett ganska mediokert år för vår långa portfölj. Så här skrev jag i nyårssammanfattningen för ett år sedan efter en kraftig nedgång i slutet av 2018.


"Vi gick in i 2018 med 15 - 20% kassa i den långa portföljen och har under 2018, fr a under sen höst och tidig vinter, köpt in oss i ytterligare några europeiska/nordiska, samt ökat i några av våra tidigare innehav. Kassan är nu ca 5 - 7%. Det som varit billigt i Europa under fr a delar av året är t ex bank/finans, industri och transport/fordonsrelaterat. Hittills har dessa bolag varit billiga - och blivit ännu billigare, många stora bolag i Europa handlas nu på mycket låga multiplar. Märkligt nog, givet konjunkturoron, har även några av europas ledande läkemedelsbolag också varit relativt billiga under 2018 och vi har köpt in oss i några."

I början av 2019 var vi alltså i princip fullinvesterare (endast liten kassa). Detta skulle visa sig vara riktigt bra. Den långa portföljen (i Euro) har haft en totalavkastning på kring 37.5 %. Detta är vi otroligt nöjda med. Men samtidigt ödmjuka nog att förstå att detta år var ett exceptionellt bra år för en portfölj av denna karaktär.

Dessutom skrev vi att vi skulle ha som mål för 2019:

"Men det finns en plan för 2019. Om inget helt galet inträffar kommer vi inte att göra några ändringar i den långa portföljen under nästa år. Vi har sagt att vi skall ta en titt i Juni 2019 när alla utdelningar trillat in och se om vi skall öka i något/några bolag."


Vi har endast köpt in oss i ett nytt europeiskt investmentbolag, samt adderat ett europeiskt fastighetsbolag till portföljen för de utdelningar som trillade in i (huvudsak) Maj och Juni. Transaktionskostnaderna i både pengar och tid har således varit mycket låga.
Men i dagarna sålde vi faktiskt hela vårt innehav i Creades. Det finns intressanta bolag i deras portfölj som Addnode, Apotea och Avanza men dessa har svulstiga värderingar enligt mig. Dessutom, enligt utmärkta IB Index är premien i förhållande till substans i Creades i dagarna helt galen. Se nedan.

Jag kommer gärna i framtiden att köpa in mig i Creades igen ("konkurrenten" Öresund verkar faktiskt t ex mycket intressantare just nu men vi har redan innehav)

Exempel på bolag som inköptes under 2018 var den Schweiziska högkvalitativa och diversifierade läkemedelsgiganten Roche. Gillar att de har ägare av kött och blod i familjen Hoffman och värderingen var aptitlig givet kvalitén. På ett år har den gått som följer (och dessutom bra under den delen av 2018 som vi ägde den innan):


En annan aktie som vi köpte i slutet av 2018 var det spanska kvalitetsfastighetsbolaget Inmobiliaria Colonial. De har riktigt fina kontor i Madrid, Barcelona och Paris, och dessutom intressanta projekt i dessa städer. De lade bud på spanska Axiare, ett bolag jag tidigare ägde, som hade liknande fastigheter så jag kände till kontexten. I vår korta portfölj har vi haft mycket svenska fastighetsaktier de sista åren (länge trodde jag vi missat de tåget, men det fanns ytterligare liv i denna sektor) men allteftersom värderingarna har kommit upp i Sverige/Norden har vi letat efter mer aptitligt värderade bolag i Europa.


Europeiska aktier har verkligen kommit tillbaka i år. Vi har hittat flera värdecase under de sensate åren i både Tyskland, Frankrike och UK. Tålamod kommer nog att krävas i vissa av dessa.


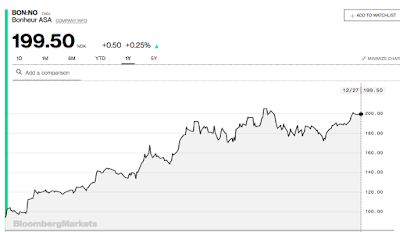
Vår norska del av portföljen har gått riktigt bra. Två av dessa innehav är Bonheur och Tomra. Vad gäller den senare har jag varit nära säljknappen då värderingsmultipeln är långt ifrån vad jag köpte aktien till - och egentligen är bekväm med. Dessa båda innehav har seglat upp till några av de största innehaven i portföljen efter sina fina kursresor. Båda är fina långsiktiga hållbarhetscase och trots Tomra's multipel har jag valt att behålla.


Men det är väl när är ens "dogs" går bra som man skall vara extra ödmjuk. Tesco (imponerande turnaround av Dave Lewis), Ratos (imponerande arbete av Wiström) och H&M (imponerande arbete under hårt mediatryck av familjen Persson) har varit sorgebarn i portföljen under flera av de tidigare åren. Men i år fick de en comeback alla tre.


De korta portföljen (inte i betydelsen shorts, men en mer opportunistiskt portfölj) där vi gör mer transaktioner och har mindre bolag, t o m har mikrobolag, har haft ett ännu bättre år. I denna portfölj har vi uteslutande svenska bolag. Denna har ca 15 - 20% av kapitalet vi har i den långa portföljen men här blir det väldigt svårt att säga exakt avkastning. Försökte förra året och misslyckades (den storbank vi har för denna portfölj har inte en så sofistikerad tjänst som t ex Avanza erbjuder för aktiesparare). Detta eftersom vi använder portföljen till att finansiera de löpande kostnaderna för vårt svenska fritidshus (både utdelningar och mindre försäljningar av aktier under året) . Dessutom säljer jag ibland av för att göra renoveringar, nu senast ett nytt uppvärmningssystem i vårt gamla klassiska svenska trähus. Så jag försöker inte ens ge en siffra i år, men kan bara konstatera att avkastningen varit till stor belåtenhet.

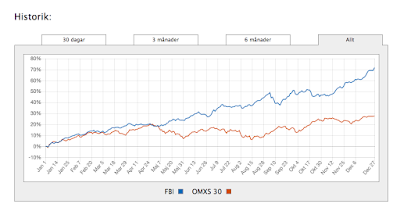
Vi gick in i 2019 med ca 30 - 35% av den korta portföljen i fastighetsbolag som SBB, Hemfosa (som ynglade av sig i Nyfosa), Catena, Platzer, Stendörren (minskade för tidigt där 2018 i samband med bud) och Trianon. Under senare delen av året har vi minskat ganska kraftigt i denna sektor. Men utvecklingen har ju varit sanslös, flera av våra innehav har i stort sett dubblats (en del mer än så) på ett år. Utmärkta FBIndex sammanfattningen av 2019 kan ni se nedan. Man har närmast kunnat kasta pil på den svenska fastighetssektorn och ändå lyckats under 2019.


Storytel (som jag köpte som Massolit Media) och Fenix Outdoor är största innehav i denna portfölj. Exempel på bolag som gått riktigt bra i år är Nederman, Addnode(sålt) och Medcap. Alla dessa tre bolag är mindre innehav i investmentbolag jag känner till (Latour, Creades och Bure). Att investera i mindre bolag från dessa portföljer har varit en lyckad strategi. Mindre lyckad avkastning har det relativt nya innehavet Hoist, samt nischbankerna Collector och Resurs givit. Men dessa bolag går bra, har bra historik, intressanta ägare - så Mr Market kan komma att ändra sig i framtiden. Den som lever får se.

Om framtiden vet jag lite. Men sådan här avkastning årligen är ytterst osannolik. Har man suttit med en portfölj genom en kris som den 2008-09 tar man ingenting för givet.

Eder Riskminimerare,

Centraleuropa

tisdag 7 februari 2017

Vilken aktie har minst nersida? Om att minimera risker

Nästan all rapportering i ekonomimedia om placeringar, investeringar (eller ren spekulation) handlar om potentialen - hur mycket uppsida det kan finnas i en viss fond eller en aktie. Alternativt: Här är fonderna/aktierna du skulle ha haft 2016 för att ha maxat din avkastning. Ni har säkert läst på börssnack, forum eller för den delen vissa twitter-diskussioner; ett visst bolag kan vara en potentiell kursdubblare, femdubblare eller t o m kunna bli en tiotaggare. Oftast med en väldigt kort tidshorisont.  Kommentarer till en aktie som står i 1.70SEK i Augusti kan vara: "När X och Y händer - som en massa indikationer tyder på/"kunniga" om bolaget visar - får vi norr om 10kr innan jul. Let the winners riiiideeeee" (ibland lite mer ödmjukt: "om X och Y", "som vissa källor hävdar" och "kan vi kanske få 5kr till Jul")


Jag gillar också att ha en aktieportfölj som har möjligt att förränta min familjs sparade medel väl. Och jag gillar kursdubblare, femdubblare etc. Har inga problem med det. Dessa är några av de aktier jag har ägt lite mer än 10 år i någon form: Kinnevik, Investor och Fenix Outdoor. Utan utdelningar beaktade har Kinnevik nästan fyrdubblats, Investor (som jag har ägt lite längre, se graf nedan) sjufaldigats och Fenix Outdoor gett 13 gånger pengarna. Och detta är inte totalavkastningen utan bara kursvinsten. Tyvärr har jag sålt av stora delar av dessa innehav när jag funnit dem övervärderade (och i mindre utsträckning kommit tillbaka i aktierna) så jag har bara delvis varit med på t ex Fenixs fantastiska resa med något större belopp.


Jag har en lång tidshorisont (det innebär inte att jag är långsiktig i varje enskilt innehav, bara att min portfölj i sig själv är ett långsiktigt projekt). Men oftast behåller jag mina större innehav en lång tid. I vissa fall har jag inga planer på att lämna bolag som jag investerat i alls. Compounded interest gör jobbet om jag hittar bra bolag. Man måste inte ta hög risk för att få bra avkastning. Men man måste bara "ha gott sittfläsk", för att tala med Qviberg.  


Ganska regelbundet går jag dock igenom både min korta och min långa portfölj. Vad jag då är ute efter: Var finns den stora nedsidan? Jag ställer då frågor som dessa:

A) Bolagsrisk
Har nya risker tillkommit i mina innehavsbolag? Har risker som fanns tidigare nu ökat i bolagen? Betyder denna förändrade risk att aktien för detta bolag - min investering - har blivit osäkrare?

Det var därför jag till slut sålde Getinge efter nästan ett decennium i min portfölj. Den allt större goodwillposten från alla förvärv och de allt större långa skulderna av samma skäl ökade gradvis - år för år - risken i bolaget. Och när dessutom offentliga utgifter, bl a till sjukvård/vård/omsorg, blev mer restriktiva i många länder efter finanskrisen försämrades Getinges förmåga att ta betalt och få avsättning för sina produkter. Detta gjorde också att lågprisaktörer gjorde intrång på deras marknader. Och på toppen av detta kom FDA problemen i USA. Typisk bolagsrisk som blir aktierisk. Getinge-aktien är ner ca 35% sedan jag sålde. 

B) Aktievärderingsrisk
Finns det stor nersida i själva aktiekursen? Har Mr Market låtit värderingen dra iväg alldeles för högt? Har nyckeltalen blivit stratosfäriska? Det kan vara fantastiska bolag. Men ibland blir marknaden alldeles tossig i denna typ av bolag. Och då får vi stor multipelexpansion. Bolag av typen Fortnox, Vitrolife, Cellavision, Boule Diagnostics verkar alla vara fantastiska mindre bolag i sina nischer. Men frågan är om P/e 40 - 60 är rimligt? Om något negativt skulle hända dessa bolag, var hamnar vi då? Vad är nersidan?

Avanza som jag äger lite via investmentbolaget Creades har idag en hög värdering (källa Reuters 7 Feb):  P/e 30.6, P/S 10.6, P/Eget Kapital 9.3 och Pris/Kassaflöde (TTM) ca 30. Detta vore kanske ok om Avanza hade en fantastisk tillväxt.  Men försäljningen växer 6 - 7% årligen, och tidigare har vinsterna per aktie vuxit minst lika fort som detta. Men vinsterna växer inte så mycket längre. Faktum är att vinsterna sista året faktiskt minskat - 5% (TTM). Bolaget har alltså för närvarande sjunkande vinster (negativ vinstillväxt). Då blir denna värdering saftig. Och jag har minskat två gånger de sista åren i Creades, huvudsakligen p g a Avanzas värdering och dess stora del av portföljvärdet. 

C) Är jag diversifierad
I mitt fall oftast inget större problem. Jag har en diversifierad portfölj. Flera investmentbolag är tunga innehav. Har aktier på flera marknader även om Sverige och Norden dominerar. Och sätter man samman min korta med den långa portföljen blir det mycket stor diversifiering. Jag har en pragmatisk investeringsstil. Verkar en aktie vara "billig" i något hänseende (finns många anledningar) har jag inget problem att addera denna, antingen i den kortare portföljen eller i den långa. Risken i mitt fall är mer att inte hinna läsa alla rapporter och information om bolagen - inte att jag tar risk vad gäller för lite diversifiering. Jag äger antagligen aktier i för många bolag. Men jag hinner fördjupa mig i alla större investeringar. 

Målet är således att förvalta kapitalet på ett sätt där nedsidan skall vara så låg som möjligt. Att skydda mina besparingar mer än att försöka "maxa" min avkastning.


Men under stora börsras som 2008-09 åker man ner oavsett. Alla aktier går då ner. Men aktier som har rimligare värderingar, i utgångsläget, starka balansräkningar och mindre bolagsrisk går ner mindre. Om din portfölj går ner 32% under en stor nedgång, medan OMX index går ner 42%. Då har du gjort de riktigt bra. 

Värdeinvestering a la Graham et al är det bästa botemedlet jag har sett hittills vad gäller att beakta nedsidan. Rimliga/Låga värderingar och starka/sunda balansräkningar. 

Vilka/vilken aktie tycker ni har minst nersida just nu? Varför? Motivera gärna! Jag tänkte främst på Stockholmsbörsen, men bolag från andra marknader går bra också!

måndag 30 augusti 2010

HQ och Öresund - i ett större perspektiv har herrarna H&Q gjort det bra

Jag har aldrig ägt aktier direkt i HQ, men Öresund är ett av mina större innhav. Öresund utgjorde ca 10% av min portfölj innan HQ soppan och är ett av mina allra största innehav. För varje 100kkr som jag har investerat är således 10kkr i Öresund. I samband med Finansinspektionens ingripande och likvidationsförfarandet i HQ är nu mitt Öresund innehav kanske värt ca 8 kkr. Min portfölj har alltså gått ner ca 2% p g a denna historia. Under krisen slutet 08 och början 09 ökade jag kraftig i Öresund till ca 68 kr i snitt. I dag efter raset är kursen 96 kr och substansen kring 110kr. Vad HQ fonder kan vara värt och om det blir något kvar efter likvidationen gör det svårt att säga något säkert.

Jag har fortfarande mycket stort förtroende för herrararna H&Q. Det har varit fantastiska börsmatadorer och samtidigt sanna entrepenörer i och med HQ och Avanza. När man bygger upp rörelser som HQ bank innebär det ett risktagande. Dessutom är man som entrepenör underdog. Statsmakterna försvara gärna de stora spelarna i bankoligopolet Swedbank, Nordea, SEB och SHB (det behövs aldrig i det fallet) när det är finanskris. Men i det här fallet tolkade man lagen på ett så hårt sätt som möjligt och därmed är HQ bank under likvidation, dock ej HQ AB. HQ bank är en liten spelare som inte betyder mycket för det finansiella systemets fungerande eller inte - därför kan finansinspektionen agera så här.

Om det skulle bli så att Öresund kommer att vara kvar som helägare till HQ fonder om något år så är man tillbaka där man var för em 5 - 6 år sedan innan HQ blev en bank, men Avanza har under den tiden tagit sparmarknaden med storm. Med ett skadskjutit HQ-fonder och ett frisk Avanza har Öresund fortfarande två fina egenhändigt skapade finansinvesteringar. Det var klokt av Avanza att avstå från att försöka ta över HQ bank.

För er som inte håller med mig råder jag er att läsa Öresunds årsredovisninagr från 1995 till 2005. Vad H&Q gjorde under dessa år saknar motstycke i svensk fiananshistoria. Ur hatten från ett sovande Custos trollades det fram kanin efter kanin. Sedan in i bl a fastigheter under IT-bubblans slut vilket var lysande under en bra bit av 00-talet. Allt med relativt låg risk.

Hela soppan visar igen vikten av en diversifierad portfölj.

torsdag 11 februari 2010

Koncentrerad eller diversifierad portfölj - det är frågan?

Din lokala banktjänstemann säger säkert att du skall diversifiera dina investeringar; olika tillgångsslag; obligationer, fastigheter, råvaror, aktier etc, varierande fonder i olika marknader, olika aktier, i mogna ekonomier och i tillväxtländer o s v. Du kan vara ganska passiv när du har en sådan diversifierad portfölj.

Sedan finns det de som hävdar precis tvärt om. Du skall ha en koncentrerad portfölj. Några få väl utvalda investeringar där du har läst på grundligt, följer noggrant och där du har investerat betydande belopp. Det leder till lägre risk - om än ibland kanske mer volatilitet. Charlie Munger inspirerade Warren Buffet att tänka i dessa banor - även om Berkshie H. idag är sa stort att det verkligen är fraga om ett diversifierat investmentbolag med manga olika tillgangsslag. Det leder alltsa till lägre risk eftersom du verkligen är oerhört insatt i t ex en handfull aktier. Men här kan man nog inte vara passiv. Förändringar av ägande i bolag kan ske och nya inriktningar av bolag komma till - som du inte alls gillar. Det kan bli fusioner och annan galenskap. Fördelen med denna modell är säkert att du ser dig verkligen som delägare i dessa bolag och lever med dem som om de vore dina egna nästan. Investeringar är mest intelligenta när de är businesslike, skriver Benjamin Graham i kapitel 20 i The intelligent investor.

I samma klassiska investeringsbok, samma kapitel, (fritt översatt av mig själv) finns följande passus om diversifiering. Det finns ett samband mellan margain of safety (säkerhetsmarginal) och principen om diversifiering. Även om man köper en aktie eller obliagtion med god säkerhetsmarginal, billigt i förhållande till underliggande värde, så kan t ex en enskild aktie utvecklas väldigt ogynnsamt. Säkerhetsmarginalen leder till större chans till gynnsam utveckling men inte till att förlust är uteslutet. Men om man käper en mängd sådana aktier och obligationer då är det mer säkert att den totala vinsten överskrider den totala förlusten. (Försäkringsbolag jobbar efter en liknande princip)

Huvuddelen av min portfölj är koncentrerad till stora fina bolag eller klassiska investmentbolag; SHB, Industrivärden, Kinnevik, Öresund, H&M, SCA, Berkshire Hathaway är några av dessa huvudbolag. Jag följer dem så noga jag kann, den mån tid ges och efter förmåga (det kan vara snarigt att hänga med i svängarna i investmentbolag ibland). Under tiden jag var aktiv på prat om pengar lärde jag mig mycket om dessa bolag, både genom att undersöka och skriva själv men också genom att läsa andras tankar, reflektioner och analyser. Det skrivs naturligtvis ocksa en del bra i Aktiespararen, Affärsvärlden och Dagens Industri med mera. Slutligen är det rapportena från dessa bolag och då speciellt årsredovisningarna som verkligen ger kunskap om ett bolag och hur det utvecklas.

Under vår senaste kris tänkte jag i banor likt utdraget om diversifiering från Benjamin Grahams klassiker. Min portfölj hade en slagsida mot stora bolag, även om jag redan innan krisen hade en del mindre investeringar i mindre bolag. Men nu fanns en chans att köpa in sig i en mängd mindre och medelstora bolag som p g a krisen hade fatt värderingar som var mycket intressanta. Som de flesta andra hade jag huvuddelen av mina pengar i aktier och fonder redan innan krisen, men jag lyckades frigöra en del medel. Huvuddelen av dessa pengar gick till att utöka investeringarna i den koncentrerade delen av portföjen som nämndes ovan.

Men en betydande del gick till nya mindre investeringar. När jag letade värde var det i bolag som jag kunde nagot om innan och hade varit intresserad av länge, men där värderingarna hade varit alldeles för höga. Det var ocksa bolag som jag kanske inte i normala falla skulle köpa men som jag av en eller annan anledning fann ordentligt undervärderade. Det fanns enligt min mening en margain of safety. Vissa av dessa bolag var dock i sadan kris att diversifîering var nödvändigt. Jag räknade faktiskt med att nagra bolag skulle kunna ga i konkurs, jag utgick t o m närmast fran det. Men sa länge vinsterna överskrider förlusterna...

Det skulle finnas en trigger, för att tala med Weintraub. Jag köpte bara bolag där nagot eller nagra av exempelvis följande faktorer; ledning, ägare, produkt, balansräkning, marknadsposition gjorde att jag trodde att det skulle reda ut sig. Jag köpte bolag som under normala affärsklimat har ganska stabila vinster, ger utdelning, har intressant utvecklingspotential o s v; New Wave, Swedbank (när jag käpte var börsvärdet relativt litet), Transcom, Munters, Oriflame, Kabe och Midway Holding för att nämna nagra. I vissa fall deltog jag i nyemissioner.

Slutsaten är att jag idag har en bredare portfölj dominerat av stora klassiska bolag och större investmentbolag. Men jag har ocksa ett ganska stort antal mindre bolag som hittills i flera fall har haft en väldigt fin utveckling. Har jag tillräckligt med tid att följa dessa bolag noggrant? Nej. Men i de fall där investeringen var lite större följer jag mer noggrannt. Nagra bolag har ocksa haft en sa gynnsam utveckling att de blivit betydande innehav. Kommer jag att äga dessa bolag forever. Varför inte? Men jag kanske ocksa säljer vissa aktier när de har väl tilltagna värderingar i framtiden. Vem vet. Skulle jag köpa dessa bolag till dagens värderingar - i flera fall inte. I andra fall skulle jag nog det.

Sa skall vi ha koncentrerade eller diversifierade portföljer? Jag har en fokuserad huvuddel, och sedan har jag del med en mängd mindre innehav som är diversifierad. Man kanske kan säga att min portfölj är diversifierad i sitt upplägg...

Hur är din portfölj sammansatt?