Visar inlägg med etikett kvalitetsbolag. Visa alla inlägg

söndag 15 januari 2023

Riskminimeraren summerar och reflekterar över 2022

Här kommer en lite försenad årssammanfattning. 

2022 blev inte som vi tänkt oss. Rysslands invasion av Ukraina gjorde att tiden efter pandemin inte fick den positiva klangen av en "återöppningsboost" som den kunde blivit. Det blev istället ett orons år och jag lider framför allt med Ukrainas befolkning och beundrar deras kamp för självständighet. 


Europa har nu ett krig på sin jord igen och dessutom är nu energifrågan i vid mening på agendan likt 1970-talet. (alla bilder från Wikipedia)


I tillägg har Kina blivit än mer auktoritärt. Hong Kong är nu i stort fullt under kinesisk kontroll och det demokratiska Taiwan är hotat. Och globaliseringen kanske är lite på dekis, efter flera årtionden av ökad integrering via handel och stärkta band av kommunikation och transporter runt vårt klot.


Slutligen börjar klimatförändringarna, fr a i flera av de mer ekonomiskt mindre utvecklade delarna av världen, visa på kännbara effekter på liv, det ekologiska systemet och ekonomin.   
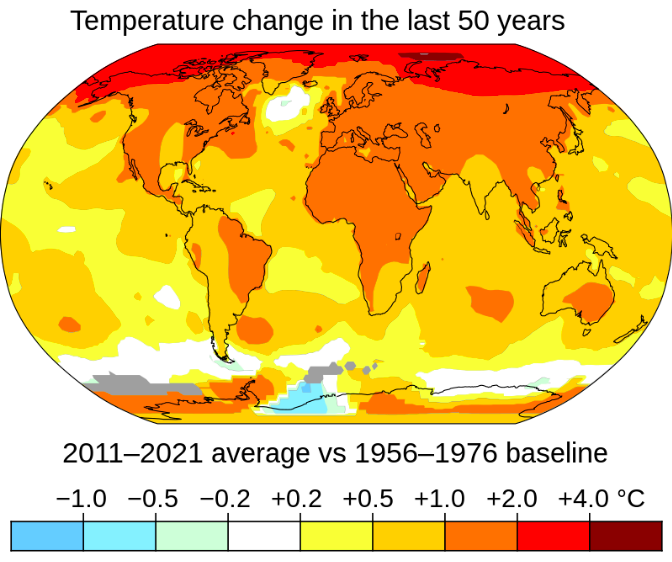

Därmed har investeringar och sparande inte känts så viktigt 2022. Men låt oss ändå ta en titt. Hur gick det då våra portföljer? 

Den långa, större, med ambition att vara en riskminimerade portfölj sjönk med 9.7% 2022 i SEK, vilket vi är nöjda med givet förutsättningarna

Om vi grovt ser på index under 2022 så var Sverige ner drygt 20% och svenska småbolag sjönk drygt 30% i SEK. S&P 500 var ned nästan 20%, NASDAQ minskade drygt 30%, medan DOW 30 kom lindrigare undan med -9% i USD. MSCI Europe (Euro) krympte ca 9.5% och MSCI World (USD) nästan - 18%. MSCI Norden minskade drygt 12% i Euro (här står Novo Nordisk för nästan 20% av det totala värdet: Nordens största bolag med marginal!). 

I den långa portföljen står Sverige för ca 1/3 (fr a investmentbolag) av portföljen, Nordamerika för 20% och resten är övriga Nordiska länder och Europa. Portföljen har gynnats av att generellt vara tiltad mot marknader och typer av bolag som sett relativt mindre nedgångar 2022. 

Den kunniga och mycket roliga Dagens Industri journalisten Gabriel Mellqvist delade denna bild på Twitter i mellandagarna 2022. Här kan vi se hur olika tillgångsklasser har utvecklats i år: 


Det har varit ett tufft år för många tillgångar. 

Berkshire Hathaway (BRK) är fortfarande störst i den långa portföljen och den har givit några procent positiv avkastning i USD under året. Våra försäkringsbolag av "investmentbolagskaraktär" har generellt varit positiva bidragsgivare 2022, inte bara BRK: Fairfax Financials + 29% i CAD, Protector + 6% i NOK och Sampo + 3 till 4% i EUR.

I övrigt bland bolag som haft en positiv avkastning kan nämnas vårt största läkemedelsbolag Novo Nordisk (+ ca 27.5% 2022 i DKK), som är högt värderat men går från klarhet till klarhet. Men bolaget vår se upp med sin prissättning i USA där man tillsammans med konkurrenterna Sanofi A. och Eli L. är under bevakning av myndigheter bl a i Kalifornien. Men ett tecken på hur svårt investeringsåret 2022 har varit är att stabila, stora och välskötta läkemedelsbolaget Roche var ned ca 20% i CHF (bättre i SEK). 

Tyskland är fortfarande som helhet ett sorgebarn i portföljen. Det finns många lågt värderade bolag där som attraherat oss, men den tyska energikrisen ("Wandel durch Handel " med Ryssland har inte varit lyckat) skapar uppförsbacke. En del investeringar var riktiga lågvattenmärken under 2022; flera bolag som jag identifierat som stabila har åkt på pisk, som t ex Vonovia. Vi ägde tidigare framgångsrikt Deutsche Wohnen, men när dessa blev uppköpta av Vonovia bytte vi till detta större och som vi då ansåg stabila bolag. Men hyreslägenheter med låga yielder i fr a tyska stora städer var inte hett i denna höga inflationsmiljö och med stigande räntor. Det finns också hyresregleringar i del städer (fr a Berlin) som gör det svårt att kompensera för inflationen. 

Ett annat bolag som varit en besvikelse är det relativt nya innehavet Continental, ett sorts bilindustrikonglomerat - där summan av delarna kan vara mer värda än hela bolaget, vilket var utgångspunkten för investeringen. Bolaget har haft en bedrövlig utveckling de sista fem åren; inget för en momentuminvesterare... 

De har i dagarna ett marknadsvärde på ca 14 Miljarder Euro och var ner nästan 40% under förra året. Här gjorde man en liten spinn off hösten 2021 av powertrain/electrification-delen Vitesco. Men i Februari 2022 kommunicerade bolaget att man funderar på att dela upp hela bolaget i fyra delar: 1) däck, 2) "autonomous driving", 3) "automotive", samt 4) ContiTech (utveckling av material för produkter gjorda av gummi, polyamid, metall, textil och elektroniska komponenter). Dessutom har man viss kontraktstillverkning. SKF konkurrenten Schaeffler Gruppe är huvudägare och vi får se om de är intresserade att gå vidare med detta .

Under början av 2023 har dock flera av våra tyska aktier dock kommit tillbaka kraftigt (Vonovia är t ex upp 18% och Continental + 14%)

Frankrike har gått mycket bättre t ex Bollore (upp ca 9% under 2022) som var ett nytillskott under Mars 2020. Det familjekontrollerade bolaget har idag ett marknadsvärde på ca 16 Miljarder Euro. Detta spretiga konglomerat har mycket tillgångar på sin balansräkning (snårigt redovisat); min investering hade premissen att dessa delvis var undervärderade samtidigt som generationsskiftet efter Vincent Bollore var på plats. Den försäljning man genomfört av Africa Logistics under året (några järnvägar i Afrika men fr a hamnar och terminaler) till MSC Group för 5.7 Miljarder Euro visar på detta. 

Familjen Bollore gör ofta kloka långsiktiga investeringar. Man köpte gradvis in sig i Vivendi, som bl a ägde Universal Music Group (UMG), till nästan 30% av bolaget. Softbank försökte tidigt  köpa UMG för 8.5 Miljarder USD från Vivendi (2013), vilket visade på värden som fanns i Vivendi. Vivendi sålde istället 10% av UMG till Bill Ackman (Pershing Square) och 20% till Tencent till ett marknadsvärde för UMG på 30-35 Miljarder USD för ett par år sedan. Man förstår intresset, UMG är ju ett av globalt tre bolag (Sony Music och Warner Music är de andra) som säljer "musikråvaran" som t ex Spotify behöver. Här kan ni se några av artisterna i deras stall. 

Sedan delade Vivendi ut 60% av UMG aktierna till aktieägarna och satte dem på Amsterdambörsen som eget bolag i September 2021; Vivendi behöll 10% UMG aktier själva. Eftersom Bollore är storägare i Vivendi fick de mycket UMG aktier via Vivendis utdelning och kontrollerar ca 28% (totalt med andelar i Vivendis del). UMG som enskilt bolag är idag värderat till 42 Miljarder Euro och aktien värdeas i linje med introduktionskursen. 

Vivendi sitter också på rättigheter i förlagsbranschen via Editis och äger en stor del av reklambyrån Havas. Via Vivendi äger Bollore också minioritetsandelar i Telecom Italia, Mediaset, och ytterligare förlagsrättigheter i Lagardère för drygt 5 Miljarder Euro (den senare har man lagt bud på men eftersom det är ett av de större franska förlagen måste man delvis sälja av Editis p g a krav från konkurrensmyndigheter). Lagardère har likt andra förlag tillgångar, via Hachette,  som är intressanta för bl a ljudboksbolag, men äger också t ex tidningar, TV kanaler, reseservice- och liveunderhållningsbolag. 

Oljelogistikdelen, verksam i bl a Frankrike och Schweiz, har gått mycket bra under 2022 vilken antagligen inte förvånar någon. Bollore har dessutom sedan en ganska lång tid tillbaka en liten förlustbringande del som håller på med lösningar för lagring av elektricitet och elbussar. Här har man dock haft motgångar, men tekniken verkar intressant.  Här är en inte helt uppdaterad översiktsbild av Bollore (från hemsida). 


Under året gjorde jag en ganska stor
research av EDF (Electricite de France SAsom bl a är ledande på kärnkraft i Europa. Jag fann enorma värden; fransmännen har kunnat köpa mycket kärnkraftrelaterad teknik, forskning, serviceverksamhet från länder i Europa som vänt denna teknik ryggen de sista årtiondena. Men det är också ett statligt styrt franskt bolag med hög skuldsättning. Dessutom är stora delar av de dryga 50 kärnkraftverken i Frankrike likt de svenska ett halvt sekel gamla och kräver a) mycket service och underhåll (och måste ofta stoppas), och b) behöver ersättas av nya reaktorer, vilket kräver mycket stora investeringar. EDF genererar också energi i andra länder bl a via etablering av kärnkraftverk i UK. EDF har också gjort stora investeringar i vind- och solenergi. Endast 12 % av aktien var free float. Jag hann bara köpa en liten post innan franska staten som ägde 88% lade ett bud på bolaget (ca 30% premie). Sanningen är att jag inte var bekväm med att köpa en större post sedan Franska staten har politiska och nationella intressen som ofta går före de privata aktieägarna. Men det är sällan jag sett så mycket värdefulla tillgångar på en balansräkning till ett bolag som handlas långt under eget kapital, det handlas t o m under bokfört värde till budkursen 12 Euro. 

Investmentbolagen i Sverige gick in in 2022 med i flera fall stora premier och var högt värderade 21'. Därför har flera innehav haft ett tufft år, men kommit tillbaka sista månaderna. Jag har tidigt under hösten 22' ökat i Investor, Latour och lite Industrivärden. Bild nedan från grymma IB index. 


VEF, VNV Global och Creades har haft ett skitår 2022. Vi får se om deras digitala affärsmodeller får en "revival" framöver. De utgör tillsammans en mindre del av den långa portföljen men de skall bli spännande att se om deras visioner kommer att förverkligas. Flera av deras innehav har digitala nätverkseffekter men frågan är om det är en sådan stark vallgrav som många trodde under "tech-hypen". De ligger dock kvar. 

Prosus NV, Kinnevik och Alphabet är mina större investeringar i denna sektor i den långa portföljen. Prosus har ett stort antal digital investeringar som handlas till rabatt, men det har jag behandlat i en annan årsbetraktelse. Det är min enda investering som via deras ägande ca 28%  av Tencent är direkt exponerad mot Kina. Alphabet har ju eventuellt fått ny konkurrens för search via Open AI (och Microsofts intressen där) men det är ett konglomerat med många tillgångar som handlas lägre än de brukar. Kinnevik har jag ägt länge - Tele2 är numera kassakon, likt Korsnäs var när jag investerade första gången. Framtiden får utvisa om Kinneviks ledning har tagit bolaget till rätt plats för den tillväxt de suktar efter. Om man skall kritisera det bolaget så har det ändrat inriktning ganska ofta. Investeringen i det amerikanska miljöteknikbolaget Solugen visar på ännu en ny inriktning, man kanske snart är tillbaka i (fossilfritt) stål och skog? De får lägga bud på Billerud och göra Korsnäs till kassako igen!

Ett år som detta har Lundbergs, Fairfax, Berkshire, Investor, en ganska stor del av portföljen, varit trygga att ha. Sammanfattningsvis har vi med i huvudsak värdeorienterade bolag i den långa portföljen haft ett ok år givet vad som hänt i vår omvärld. 


Den mindre (brukar vara 20-30% i förhållande till den större portföljen beroende på Mr Markets svängningar) ofta mer tillväxtorienterade korta portföljen med mycket nordiska mikro/småbolag och nuförtiden också en del amerikansk tech har gått ned ca 28.5% 2022

Fastighetsbolagen har gått dåligt - vissa uselt.  SBB i Norden har jag ägt längre än det flesta och jag har ett GAV på ca 9 kr efter att ha ökat lite tidigt i höstas. Men den var en stor förlorare. Ilja B. expanderade för snabbt och för spretigt, det kan vi nu se. Men tillgångar med offentlig infrastruktur är intressant. Stendörren, Catena, Trianon, Stenhus fastigheter (jag köpte som Max fastigheter) Nyfosa och Diös är andra bolag i sektorn jag är exponerad mot i denna portfölj och där har vi i vissa ökat lite också. Bilden nedan från utmärkta FB index visar hur uselt året varit för svenska fastigheter. Men de var för högt värderade i slutet på 2021, samtidigt som inflation, högre räntor och "obligationsskräck" pressade sektorn.


På den positiva sidan har Hexatronic och New Wave gått fantastiskt och har haft en positiv betydelse för resultatet. New Wave köpte jag första gången i finanskrisen kring 8-9 kr. Tyvärr har jag köpt, minskat och sålt flera ggr under tiden - annars skulle min ursprungsinvestering idag varit en 25-bagger. Men Hexatronic blev en 10-bagger under året och de senaste nyinköpen av New Wave blev faktiskt en 5-bagger. 

Bolag som jag tror på men som var mycket högt värderade 2021, som Mips, Xvivo (fortfarande galet dyrt, men tekniken har potential att rädda massa liv), Surgical Science och Lime fick stryk under 2022. 

Under den sista tiden, fr a under 2022, har jag också doppat tårna i "amerikansk stortech". Dessa har ju blivit mer av värdebolag och är dessutom ofta konglomerat med stora (ibland ganska dolda) tillgångar på sin balansräkning. Under året har jag ökat i en del av dessa när kurserna har åkt ner i källaren. Vissa har jag faktiskt lyckats få positiv avkastning i som Netflix, och Microsoft är "flat", men i de andra har jag rikligt med negativ avkastning hittills. Men t ex Amazon och Meta är nog inte slagna ännu. Under 2022 har marknaden fokuserat på hoten för dessa och visst finns det sådana med t ex regleringar. Flera är ju dessutom beroende av annonsmarknaden som vikit under 2022. Men Amazon har ju t ex enorma tillgångar i infrastruktur bl a via AWS. Och Meta's appar når fortfarande några miljarder människor. Sen får vi som Metaverse kommer att bli något. Men det underliggande kassaflödena från den gamla businessen är nog underskattat. 

Slutligen vill tacka två olika publikationer för inspiration: 

Värdepappret gav från tror jag kring början på 2015 ut intressanta analyser av ofta mindre värdebolag. Vissa av dessa bolag har blivit viktiga delar av mina portföljer: Norska Bonheur och Protector, samt brittiska Judges Scientific finns i min långa portfölj och har alla haft fin utveckling. AQ Group och Nilörn, andra exempel på bolag som de uppmärksammade, finns i den korta portföljen och de har också gått bra. Jag blev bekant med dessa bolag genom detta analysbrev, samt bloggar/twitter inlägg från upphovsmännen till denna numera nedlagda produktion.

Kvalitetsaktiepodden har lyft poddformatet om aktier till en ny nivå där man lär sig specifikt om små- och medelstora bolag i Norden, fr a Sverige. Under tech-hypen 2019-21 var det skönt att höra perspektiv där tillväxt till rimlig värdering var i fokus. Att fokusera på små och (mindre) medelstora kvalitetsbolag med ett systematiskt analytiskt angreppssätt ger mycket värdefulla perspektiv och insikter till lyssnaren. De intresserar sig för bolag som jag funnit intresse i som t ex Nederman, New Wave, Fenix Outdoor, Bahnhof, Inwido och Nordic Waterproofing. 

Hatten av till dessa!

Eder Riskminimerare, 

15 Januari, 2023, Mellan/Centraleuropa 


fredag 4 mars 2016

Att följa flocken i sina investeringar

Charlie Munger har ganska vist sagt: “Mimicking the herd invites regression to the mean.”
Sedan några månader finns jag på twitter, @riskminimeraren, där jag har blivit allt mer aktiv både som läsare av tweets och som twittrare.  Dessutom följer jag svensk affärsmedia (DI, EFN, Placera, Affärsvärlden, SVD-N, VA och PA), internationell ekonomimedia (WSJ, FT, Economist) och många fantastiskt duktiga fr a svenska bloggare (men några från US också). Det som har slagit mig på sistone är hur vissa bolag får enorm plats i sociala media och affärspress medan andra konstant lever i skuggan. Det finns fantastiska - lönsamma - bolag (små, medelstora och stora) som sakta men säkert förbättrar sitt kunderbjudande, effektiviserar och försiktigt prövar sina vingar på nya marknader. 

Men många av bolagen som får plats i media (social och traditionell) är helt andra typer av bolag som antingen växer våldsamt, befinner sig i konstant turnaround, har fallit eller ökat i kurs kraftigt, delar ut stort i % utdelning (ofta också i förhållande till vinst), befinner sig i en bransch i depression - eller i den mest trendiga sektorn. Många twittrare, bloggare, affärspress och även analytiker analyserar samma extrema bolag i någon mening. Jag behöver säkert inte skriva namnen på dessa bolag, de poppar säkert upp när ni läste detta stycke. 

Jag tyckte det var intressant att se vilket intresse ett riskminimerande bolag som Heba skapade här på bloggen. Det är antagligen ett av de minst spännande bolagen som finns noterade i Sverige. Låg skuldsättning, försiktigt, delar ut lite, konservativt, inga våldsamma kursrörelser - men just nu förstås dock på en glödhet bostadsmarknad i Stockholm. Lundbergs rapporter skriver närmast ingen om eftersom så lite händer; ett bolag som gradvis utvecklas och förändras försiktigt. Svenska Handelsbanken skrivs det också relativt lite om av samma skäl. 

Nu tänker ni naturligtvis: "men du har ju skrivit en massa om poppisbolag bland bloggare som t ex turnaround-bolaget Bonheur". Det är riktigt. Men jag gillar familjeägda bolag så när jag läste Lundaluppens inlägg och började läsa bolagets rapporter tänkte jag att detta var ett intressant bolag som verkar i en branch som var ny för mig. Jag ligger fortfarande lite minus hittills på denna investering. Men långsiktigt tycker jag vindkraft till havs (och delvis på land) är helt rätt i norra Europa (också USA/Kanada t ex); tillsammans med vattenkraft och kärnkraft blitt detta en bra mix i globala uppvärmningstider. Visst, FOE har problem men jag tycket marknaden tar höjd för detta - en del av bolaget som kommer avvecklas? Dessutom har jag skrivit om turnaround-bolagen Oriflame (här var jag dock för tidig, både som investerare och bloggare?) och Tesco (hittills min sämsta investering, där jag nog gjort en av mina största men också antagligen sämsta analyser; i vart fall har inte de värden jag såg kommit fram ännu...).

Jag berättar bara om min långa portföljbolag på bloggen. Och där vet ni säkert att bolag som Berkshire, Lundsbergs, Investor och H&M väger tungt. Jag har i början på året ökat i H&M och Investor till vad jag tyckte vettiga kurser. I denna portfölj har jag nog skrivit om de flesta bolag men det finns faktiskt några bolag som jag köpt utanför Sverige som jag aldrig skrivit om. Det kanske kommer vid senare tillfälle, ett namn nämns senare. 

Men jag har också en portfölj för mindre och medelstora bolag på längre sikt, vissa kanske blir riktigt långsiktiga investeringar om bolagen utvecklas väl, samt för kortare positioner i större bolag (Med detta menar jag inte att jag går kort). Jag har de senaste åren ägnat en del tid åt att hitta rimligt värderade bolag bland små/medelstora bolag med kvalitet i Norden; stark balansräkning, bra marknadsposition, fin och stabil historik vad gäller vinster och försäljning, bra ägare (ofta familjekontrollerade) och ledning med bra värderingar som säljer en produkt/service som gör livet bättre för människor. Det som förvånat mig är hur många ganska anonyma riktigt fina bolag det finns där ute. Ibland finns få institutionella ägare, eller analyser från storbanker - och ibland finns inga blogginlägg alls om dessa bolag. BörsveckanRemium, Introduce, Erik Penser (EP access) och AG equity research har ibland varit de enda som skrivit om dessa ofta lite mindre bolag. 

Men om man tittar på min långa portfölj, i värde stora portfölj, ligger den ganska tung i investmentbolag, försäkring och bank. Under de senaste två månaderna har jag börjat direkt-investera i europeiska verkstadsbolag, däribland svenska, sedan dessa har kommit ner en hel del i värdering. Förutom ett antal turnaround-case som utgör ca 15 % av portföljen; Bonheur, Tesco, Oriflame och Ratos (dessutom ett nytt bolag sedan i början av Februari år i tyska Thyssen Krupp; tre fina affärsområden, men också trista lågpresterande ståldelar och svag balansräkning - men jag har kommit in på mycket lägre nivåer än Cevian) tror jag min långa portfölj är mer diversifierad och mindre riskfylld än många aktieportföljer. Dessutom har mina turnaround-case antingen stora värden på balansräkningen, fina värdefulla delar, bra kassaflöden eller kassa - så det är antagligen mindre riskfyllda än vad många tror.  Om man skall köpa turnaroundcase måste man lägga mycket tid pa att läsa deras rapporter. Totalt är jag bekväm med risknivån. Ibland åker bolag ut ur denna långa portfölj, ett exempel är Getinge som åkte ur i december 2015 efter nästan 10 år; bolaget är ganska högt skuldsatt, växer inte, stor goodwill post i förhållande till EK, och har hög värdering. Kommer ta lång tid att fixa till, även om jag beundrar Bennet. 

Även min okända portfölj med mindre och medelstora bolag (och kortsiktiga innehav i stora bolag) tror jag avviker en del från portföljer man finner på Nordnet's och Avanza's tjänster för portfölj-delning/populära aktier för inköp. Jag blir dock inspirerad av twittter, blogg, förvaltare och affärspress - men försöker hitta mina egna vägar vad gäller de faktiska investeringarna. Ibland hittar man dock samma bolag som blogg/twitterkollegor/småbolagsförvaltare. Kanske för att man ibland har liknande kriterier?

Så till viss del följer jag flocken i portföljen för mindre och medelstora bolag. Men då fr a en ganska snävt avgränsad flock bloggare/twittrare jag delar värderingsmetoder med och eller specialiserade analytiker för de lite mindre bolagen. De har ofta bara ett begränsat inflytande på marknaden totalt, så här kan man avvika stort från ett slags index. Min omsättningshastighet är nog också lägre än snittet för mindre bolag. Men om man letar och köper stabilitet behöver man inte ändra så ofta.

I den långa portföljen försöker jag öka i bolag som jag kan sedan länge när tillfälle bjuds. Och även om Spiltan har en Investmentbolagsfond, så har jag annan sammansättning och dessutom andra bolag i min långa portfölj. Här följer jag dock flocken på ett speciellt sätt genom att jag köper in mig i investmentbolag som har investerare som jag beundrar vid rodret: Buffett/Munger, Watsa, Lundberg, Stenbeck eller Stillström. Det har hittills varit en bra strategi och jag har lärt mig mycket av att läsa deras rapporter/brev till aktieägarna och studera och följa deras (val av) innehavsbolag. Man kan kanske säga att jag förlitar mig på auktoriteter mer än flocken med detta investeringsbeteende?

Följer ni - handen på hjärtat - flocken i era investeringar?


torsdag 17 april 2014

Mungers och Buffetts parametrar för en långsiktigt bra aktieinvestering

Som jag har skrivit tidigare har min fru och jag en lång aktieportfölj där vi/jag gör så få transaktioner som möjligt. I vissa fall har vi köpt  - för att bara behålla. Dessa bolag måste vara mycket hög-kvalitativa. Ibland kan dock en aktie finnas med under några år i denna portfölj för att sedan säljas. I våran korta portfölj, som är väldigt begränsad in sin omfattning i dessa dagar, letar jag (min fru är inte delaktig alls i denna portfölj) mer värden på kort sikt. Det kan vara ett tillfälligt problem i ett företag jag känner till, en vinstvarning, eller allmän misstro mot ett företag. Här säljer vi generellt även om ett bolag som New Wave inköpt i finanskrisen visar på att bolag som utvecklas väl kan ligga kvar ett bra tag - i detta fall ca fem år - i den korta portföljen. Andra bolag kanske visar sitt värde efter ett halvår och åker ut redan då. Den korta portföljen brukar se väldigt annorlunda ut efter några år. 

I detta inlägg tänkte jag dock försöka sammanfatta allt jag lärt mig om hur man hittar de där kvalitativa företagen som skall vara basen i den långa portföljen - "Buy and hold companies". De tankar jag sammanfattar här kommer från vad Buffett och Munger har skrivit under åren i brev och essäer. Men också från diverse litteratur om speciellt Warren Buffett. Ursäkta lite swenglish...

Ett sådant här bolag som man köper in sig och äger på lång sikt måste först ha:

En "durable competitive advantage". 
Här måste finnas en "moat" - en kontinuerlig vallgrav som håller konkurrenter på en armslängds avstånd, dessa kan vara av tre typer:

1) De säljer en unik produkt, t ex Coca-Cola

2) De säljer en unik service, t ex Moody's

3) De är extrema lågkostnads köpare och säljare av en produkt eller service, t ex Walmart (Man har economies of scale)

Och de verkar i monopol- eller oligopolmarknader

Dessa företag måste ha en en uthållig konkurrensfördel som de klarar att behålla över tid. 

a) Höga bruttomarginaler, Coca Cola har ca 60%, vilket visar att man har uthålliga vallgravar. 

b) Låga kostnader för forskning & utveckling, t ex Wrigleys. Det är därför lite anmärkningsvärt att Berskhire har investerat i läkemedelsbolag som Sanofi Aventis de sista 10 åren då dessa har höga sådana kostnader. Visar på deras pragmatism?

c) Höga försäljnings-, maknadsförings- och reklamkostnader är ok, t ex Proctor & Gamble, antagligen för att man skapar vallgravar genom branding med dessa. Men som jag förstått skall dessa dock vara kontinuerliga från år till år och öka stabilt. Inga ryckigheter.  

d) Buffet och Munger hatar användningen av EBITDA. Depricieringar av t ex maskiner kan inte negligeras. Dessa kräver reparationer och slutligen måsta dessa bytas ut till en stor kostnad. Kvalitetsbolag som Coca-Cola har låga deprecieringar. 

e) Bra kvalitetsbolag skall inte behöva ha några skulder att tala om och skall därför inte behöva göra stora räntebetalningar. IBM är här dock intressant som investering för Buffet & Munger eftersom de använder hög skuldsättning för att få hävstång och högre räntabilitet. Kraft Foods är också skuldsatt högt. Bankers affärsmodell innebär att detta räntekostnaden är en ganska stor kostnad för dem.

f) Munger och Buffett använder ofta vinst innan skatt (Pre-tax earnings) som ett mått på ett bolags lönsamhet. Antagligen för att kunna göra lättare jämförelser? 

g) Nettovinst efter skatt skall ha en trend uppåt över tid och de skall vara kontinuerliga. Dessutom höga i förhållande till intäkter i denna typer av kvalitetsbolag med durable competitive advantage.

h) Vinst per aktie skall öka i en jämn takt. Inte svänga som Volvos vinster, där det ibland blir förlust.

i) Bolagen av denna typ skall inte ha stora investeringar i anläggningstillgångar på balansräkningen som fabriker, utrustning och dyra maskiner. Sådana bolag har höga kostnader att uppgradera, underhålla och ersätta dessa. Och de behöver ofta finansiera dessa investeringar med långa skulder. Rottneros eller Stora Enso skulle nog Buffett/Munger springa så långt de kunde från....

j) Varumärken som bolag har utvecklat själva syns inte som värde i balansräkningen. Dessa immateriella värden syns alltså inte på ett bolag som Wal Mart's balansräkning. Det kan delvis motivera att man betalar långt över eget kapital för t ex Coca Cola.

k) Låga skulder både korta och långa är att föredra. Riktigt bra företag med stora kontinuerliga vallgravar skall inte behöva ha några långa skulder alls. Men ibland har denna typer av kvalitetsbolag använt skulder som hävstång för att få större avkastning på eget kapital. 

l) Jag tror att Warren och Charlie inte gillar när de totala skulderna är högre än eget kapital. Men om bolag köper tillbaka mycket aktier kan de göra undantag, Moody's har t ex så vitt jag förstår ofta haft negativt eget kapital. Precis som jag tror Swedish Match har om jag inte missminner mig? 

m) Ökande balanserade vinstmedel; medel efter aktieåterköp och utdelningar. Berkshire Hathaway delar normalt inte ut och har bara nyligen återköpt aktier så denna pool av vinstmedel är väldigt stor för dem. Dessa investerade Munger och Buffett sedan i bolag som tjänade ännu mer pengar. 

n) Bolag med många återköpta aktier på balansräkningen är ofta framgångsrika. Om man har medel till återköp har man ofta en lönsam stabil affär.

o) Bolag med uthållig vallgrav skall ha hög räntabilitet på eget kapital. IBM har t ex med skuldhävstång 80 - 90%... Coca-Cola har kring 30%.

p) När de gäller kassaflöden så skall bolagen ha låga kapitalkostnader för fabriker, maskiner och utrustning. 

q) Denna typer av kvalitetsbolag genererar starka och stabila kassaflöden

r) De har en stigande utdelning och köper tillbaka mer och mer aktier över tid. 

Vilket svenskt bolag uppfyller dessa kriterier:

H&M, nästan alla. Dock inte att de återköper aktier. Istället delar bolaget ut mycket till aktieägarna. Buffet och Munger gillar nog återköp mer.

Vilka andra bolag än H&M  känner ni till i Norden som uppfyller dessa kriterier (eller de flesta av dem)?