Visar inlägg med etikett avkastning. Visa alla inlägg

fredag 3 januari 2020

Riskminimeraren summerar 2019 (och decenniet)


2010-talet är slut. Och det är dags att summera. Från Januari 2010 har vi haft en genomsnittlig årlig avkastning (CAGR) i vår långsiktiga breda portfölj med i regel lite större (ofta substansrika) bolag på knappt 12 % per år (i Euro). Vi - min fru och jag - är stolta över de siffrorna givet risken vi tar och vår relativt stora diversifiereing.


Fru Riskminimeraren har dock ingen aktiv roll i förvaltningen, förutom indirekt genom stimulerande generella diskussioner om allmän politisk och ekonomisk utveckling, säkerhets- och geopolitik och dessutom vetenskapsteori. Dessa diskussioner, samt erfarenheter från att leva och verka i diverse Östasiatiska diktaturer, har lett till att vi bara allokerar kapital till (västliga) demokratier.

Huvuddelen av pengarna finns i Norden (med stor tilt till Sverige), de senaste åren har vi dock ökat exponeringen mot Europa då vi funnit värden där. Utöver detta har vi aktier i Nordamerika; men detta är i princip bara amerikanska Berkshire Hathaway (störst i portföljen) och Fairfax Financials (Kanada). Detta innebär naturligtvis inte att vi inte har exponering mot Latinamerika, Afrika eller Asien. Fairfax har t ex en allt ökande exponering mot Indien, och flera av våra investmentbolag äger bolag som är ganska stora på andra emerging markets.

Portföljen har generellt haft ett stort inslag av investmentbolag. Ofta kring 50% portföljvikt (vilket ungefär är fallet nu också). Detta har haft mycket stor betydelse för vår avkastning. Bolag som t ex Latour, Bure, Svolder, Investor och Lundbergs har gått starkt under detta decennium.


Vi har dock ej haft lika stor exponering mot vissa av dessa bolag hela tiden, vilket varit synd. Vi minskade t ex i Bure Equity när aktien nådde dryga 100-lappen, eftersom vårt GAV i den var drygt 20kr kändes det bra att ta hem lite vinst; Mycronic var då liksom nu hårt blankad och Vitrolife handlades till statossfärmutiplar då som nu. Vi skulle med facit i hand ha legat kvar med hela ursprungsinvesteringen då aktien nu har passerat 200-lappen med råge. Men, men.

Nedan sista året för bolaget.


Ett problem i en svensk kontext är att vår långa portfölj finns hos en europeisk bank/finansinstitution. Det innebär att portföljen som helhet prissätts i Euro. Sedan 2012-13 har den fina utvecklingen i flera av de svenska innehaven, t ex investmentbolagen, inte fått riktigt samma fina effekt uttryckt i Euro.


Som ni kanske kommer ihåg slog vi inte index förra året - och hade då ett ganska mediokert år för vår långa portfölj. Så här skrev jag i nyårssammanfattningen för ett år sedan efter en kraftig nedgång i slutet av 2018.


"Vi gick in i 2018 med 15 - 20% kassa i den långa portföljen och har under 2018, fr a under sen höst och tidig vinter, köpt in oss i ytterligare några europeiska/nordiska, samt ökat i några av våra tidigare innehav. Kassan är nu ca 5 - 7%. Det som varit billigt i Europa under fr a delar av året är t ex bank/finans, industri och transport/fordonsrelaterat. Hittills har dessa bolag varit billiga - och blivit ännu billigare, många stora bolag i Europa handlas nu på mycket låga multiplar. Märkligt nog, givet konjunkturoron, har även några av europas ledande läkemedelsbolag också varit relativt billiga under 2018 och vi har köpt in oss i några."

I början av 2019 var vi alltså i princip fullinvesterare (endast liten kassa). Detta skulle visa sig vara riktigt bra. Den långa portföljen (i Euro) har haft en totalavkastning på kring 37.5 %. Detta är vi otroligt nöjda med. Men samtidigt ödmjuka nog att förstå att detta år var ett exceptionellt bra år för en portfölj av denna karaktär.

Dessutom skrev vi att vi skulle ha som mål för 2019:

"Men det finns en plan för 2019. Om inget helt galet inträffar kommer vi inte att göra några ändringar i den långa portföljen under nästa år. Vi har sagt att vi skall ta en titt i Juni 2019 när alla utdelningar trillat in och se om vi skall öka i något/några bolag."


Vi har endast köpt in oss i ett nytt europeiskt investmentbolag, samt adderat ett europeiskt fastighetsbolag till portföljen för de utdelningar som trillade in i (huvudsak) Maj och Juni. Transaktionskostnaderna i både pengar och tid har således varit mycket låga.
Men i dagarna sålde vi faktiskt hela vårt innehav i Creades. Det finns intressanta bolag i deras portfölj som Addnode, Apotea och Avanza men dessa har svulstiga värderingar enligt mig. Dessutom, enligt utmärkta IB Index är premien i förhållande till substans i Creades i dagarna helt galen. Se nedan.

Jag kommer gärna i framtiden att köpa in mig i Creades igen ("konkurrenten" Öresund verkar faktiskt t ex mycket intressantare just nu men vi har redan innehav)

Exempel på bolag som inköptes under 2018 var den Schweiziska högkvalitativa och diversifierade läkemedelsgiganten Roche. Gillar att de har ägare av kött och blod i familjen Hoffman och värderingen var aptitlig givet kvalitén. På ett år har den gått som följer (och dessutom bra under den delen av 2018 som vi ägde den innan):


En annan aktie som vi köpte i slutet av 2018 var det spanska kvalitetsfastighetsbolaget Inmobiliaria Colonial. De har riktigt fina kontor i Madrid, Barcelona och Paris, och dessutom intressanta projekt i dessa städer. De lade bud på spanska Axiare, ett bolag jag tidigare ägde, som hade liknande fastigheter så jag kände till kontexten. I vår korta portfölj har vi haft mycket svenska fastighetsaktier de sista åren (länge trodde jag vi missat de tåget, men det fanns ytterligare liv i denna sektor) men allteftersom värderingarna har kommit upp i Sverige/Norden har vi letat efter mer aptitligt värderade bolag i Europa.


Europeiska aktier har verkligen kommit tillbaka i år. Vi har hittat flera värdecase under de sensate åren i både Tyskland, Frankrike och UK. Tålamod kommer nog att krävas i vissa av dessa.


Vår norska del av portföljen har gått riktigt bra. Två av dessa innehav är Bonheur och Tomra. Vad gäller den senare har jag varit nära säljknappen då värderingsmultipeln är långt ifrån vad jag köpte aktien till - och egentligen är bekväm med. Dessa båda innehav har seglat upp till några av de största innehaven i portföljen efter sina fina kursresor. Båda är fina långsiktiga hållbarhetscase och trots Tomra's multipel har jag valt att behålla.
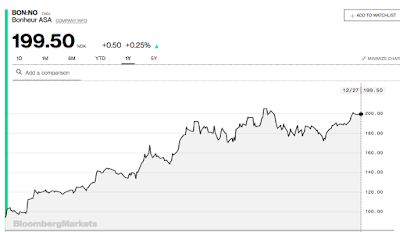


Men det är väl när är ens "dogs" går bra som man skall vara extra ödmjuk. Tesco (imponerande turnaround av Dave Lewis), Ratos (imponerande arbete av Wiström) och H&M (imponerande arbete under hårt mediatryck av familjen Persson) har varit sorgebarn i portföljen under flera av de tidigare åren. Men i år fick de en comeback alla tre.


De korta portföljen (inte i betydelsen shorts, men en mer opportunistiskt portfölj) där vi gör mer transaktioner och har mindre bolag, t o m har mikrobolag, har haft ett ännu bättre år. I denna portfölj har vi uteslutande svenska bolag. Denna har ca 15 - 20% av kapitalet vi har i den långa portföljen men här blir det väldigt svårt att säga exakt avkastning. Försökte förra året och misslyckades (den storbank vi har för denna portfölj har inte en så sofistikerad tjänst som t ex Avanza erbjuder för aktiesparare). Detta eftersom vi använder portföljen till att finansiera de löpande kostnaderna för vårt svenska fritidshus (både utdelningar och mindre försäljningar av aktier under året) . Dessutom säljer jag ibland av för att göra renoveringar, nu senast ett nytt uppvärmningssystem i vårt gamla klassiska svenska trähus. Så jag försöker inte ens ge en siffra i år, men kan bara konstatera att avkastningen varit till stor belåtenhet.

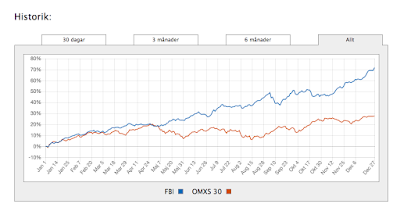
Vi gick in i 2019 med ca 30 - 35% av den korta portföljen i fastighetsbolag som SBB, Hemfosa (som ynglade av sig i Nyfosa), Catena, Platzer, Stendörren (minskade för tidigt där 2018 i samband med bud) och Trianon. Under senare delen av året har vi minskat ganska kraftigt i denna sektor. Men utvecklingen har ju varit sanslös, flera av våra innehav har i stort sett dubblats (en del mer än så) på ett år. Utmärkta FBIndex sammanfattningen av 2019 kan ni se nedan. Man har närmast kunnat kasta pil på den svenska fastighetssektorn och ändå lyckats under 2019.

Storytel (som jag köpte som Massolit Media) och Fenix Outdoor är största innehav i denna portfölj. Exempel på bolag som gått riktigt bra i år är Nederman, Addnode(sålt) och Medcap. Alla dessa tre bolag är mindre innehav i investmentbolag jag känner till (Latour, Creades och Bure). Att investera i mindre bolag från dessa portföljer har varit en lyckad strategi. Mindre lyckad avkastning har det relativt nya innehavet Hoist, samt nischbankerna Collector och Resurs givit. Men dessa bolag går bra, har bra historik, intressanta ägare - så Mr Market kan komma att ändra sig i framtiden. Den som lever får se.

Om framtiden vet jag lite. Men sådan här avkastning årligen är ytterst osannolik. Har man suttit med en portfölj genom en kris som den 2008-09 tar man ingenting för givet.

Eder Riskminimerare,

Centraleuropa

fredag 9 juni 2017

Riskminimeraren flyttar från Öst till Väst

Denna vår och försommar har jag varit ganska inaktiv på bloggen. Men jag har kvittrat lite mer, som en ganska pigg fågel på Twitter. Och hunnit med några få affärer på börsen (svårt att hitta billiga bolag, men inte omöjligt); de flesta tänkta som långsiktiga investeringar som vanligt. Men bloggen har varit lite trött.


I sommar flyttar vi tillbaka till Centraleuropa. Totalt har herr och fru riskminimeraren tillbringat ett decennium i Östasien. Denna gång blev det en femårsperiod, men nu fick alla våra barn uppleva Asien. Vi har haft en fantastisk tid här, men ser fram emot Europa igen. Innan denna runda i Asien levde vi fem år i just Centraleuropa. Men vi kommer inte tillbaka till samma plats. Men det känns ändå som att komma hem - och närmre till släkt och vänner i Sverige.

Att flytta en familj med fem medlemmar är ett stort projekt. För barnen: bryta upp från bostad, vänner, internationell skola, idrottslag och aktviteter. Osäkerheten om den nya skolan för dem, kommer de att hitta nya vänner, kommer de att kunna utöva sina sporter och hitta aktiviteter de gillar? För oss vuxna är det liknande men vi har mer information och driver projektet så vi är mycket mer i kontroll. Känslomässigt är det också svårt att säga adjö till alla människor vi har kommit att gilla - i många fall kommer vi aldrig att träffas igen. 

Min ambition under denna femårsperiod var att erbjuda er läsare lite insikter och kunskaper om Östasien (om jag nu har några av värde...). Men förutom ett par uppskattade inlägg om Kina - och Australien om vi kan räkna dem in i denna region - har det inte blivit mycket mer. Känns lite tråkigt. Men jag vet varför det blev så här.

Både min frus och mitt jobb är helt i ett globalt sammanhang. Den västerländska kontexten vi är i här är USA, Kanada, UK, Australien och Nya Zeeland (lite Tyskland/Frankrike också). Vi har inga skandinaviska kollegor och pratar bara svenska hemma inom familjen, på Skype med vänner och släktingar och i Sverige och när vi åker dit på semester. 

Men vi tillbringar dagarna i en väldigt asiatisk kontext. Denna femårsperiod har jag varit mycket i kontakt med människor från Indien (och Sydasien generellt), Kina, den kinesiska diasporan i Sydostasien (ca 50 miljoner människor som flytt Kina under olika delar av dess historia som nu till stor driver näringsliven i Indonesien, Malaysian, Thailand, Filippinerna etc). Eftersom jag tillbringat mitt yrkesliv i sådana global miljö, och specifikt asiatisk, har jag liksom ingen lust till att skriva blogginlägg om detta också. Då lockar istället att läsa SVD och DN, se på SVT play och lyssna på SR. Eller att läsa alla dessa allt bättre svenska finansbloggar, twitterkonton affärstidskrifter på nätet - att följa svenskt samhälle och näringsliv på nära håll. Det har blivit ett sätt att hålla kontakt med det svenska. 

Det mest missförstådda asiatiska landet i Sverige är nog Indien. Många svenskar tänker på gurus, meditation, mystik, currys, och starka färger. De indier jag kommer i kontakt med via jobbet är oerhört drivna och välutbildade, många vid något av IIT universiteten (Indian Institute of Technology) i Indien. Många har dessutom pluggat en MBA i USA eller UK. Indisk affärskultur är jättestark. 2050 kommer Indiens befolkning vara långt större än Kinas. I Indien föds ca 2.5 barn per kvinna. Kina är dock på väg att få samma problem som Japan. Jag tror att framtiden kan lika gärna vara Indiens som Kinas. Om Indien fortsätter att liberalisera sin ekonomi tror jag stenhårt på att de kommer att bli en ekonomisk stormakt att räkna med. I Silicon Valley dominerar Indierna fullständigt - och USAs tillväxt och innovationskraft är ganska starkt beroende av alla duktiga indier som kommer för att studera vid amerikanska lärosäten. 

I samband med flytten hittade jag ett utdrag från Mars 31, 2009 från vår långa - och i vårt perspektiv - stora aktieportfölj. De tiderna var ett lågvattensmärke för världens börser. Sen bar det norröver - så kanske inte en helt rättvisande startpunk för att kolla av portföljutveckling. Men jag är ändå stolt över att vår portfölj stigit med ca 360% sedan dess (totalavkastning). Kom ihåg att detta är en som helhet riskminimerande portfölj. Vi har tänkt lika mycket på nedsidan som uppsidan. Investmentbolag som Berkshire, Fairfax (dock ej sista åren), Investor, Industrivärden, Lundbergs, Kinnevik, Öresund och Latour har bidragit mycket. Men mindre investmentbolag som Bure, Traction, Svolder har också bidragit via stark utveckling. En del av de enskilda nordiska och fr a europeiska innehaven har jag inte skrivit om på bloggen (kanske kommer att göra senare?). Men vi har också fått bidrag bolag som t ex Sampo, Danske Bank, Wilhelm Wilhelmsen Holding (en riktigt lyckad deep value värdeinvestering) - och jag har faktiskt lyckats att tjäna pengar på Bonheur ASA (kvar mindre innehav). De sista åren har bara Ratos, H&M och Tesco varit negativa inslag i parföljen. De två första har dock delat ut helt ok. 


Summa summarum innebär detta att herr och fru riskminimeraren har fått en årlig avkastning under 8.25 år på fina 16.8%. Men vi måste komma ihåg den smickrande startpunkten. Men vi är nöjda eftersom vi har lärt oss mycket under tiden. Själv vet jag så oerhört mycket mer nu än för 10 år sedan - t o m lärt mig mycket nytt de sista 3 - 4 åren. Det är närmast lite pinsamt att läsa vissa äldre blogginlägg. Men bloggen (och på senare tid Twitter) har blivit en investeringsutbildningsresa; via bloggen/bloggar/twitter har kommit jag kommit i kontakt med nya sätt att tänka, böcker, bra information/analyskällor, analysverktyg, investeringsideer etc. 

Tack alla ni som generöst bidragit till vår (min) kunskap om investeringar i allmänhet och aktier i synnerhet!

Riskminimeraren önskar er alla en underbar sommar! Nästa blogginlägg blir från någonstans i Centraleuropa. 

söndag 10 januari 2010

Realistisk avkastning för aktier

Det är lätt med börsår som 2009 att tappa kontakten med verkligheten som aktieinvesterare. Det är mycket ovanligt att aktier i ett bredare index går upp med närmare 50%. Och har du under början av 2009 köpt svenska bankaktier, mindre konfektionsbolag, cykliska verkstadsbolag  - ja, då har man kanske dubblat sina pengar eller mer än det. Det är lätt att bli fartblind. Vad kan vi långsiktiga aktieinvesterare förvänta oss?


Jag tror att 3 - 4% + den riskfrian räntan är ett bra grundantagande. Riskfria räntan approximeras ofta till räntan på en kombination av statsobligationer och statsskuldsväxlar. Ibland används endast den 10-åriga statsobligationsräntan.; den brukar pendla mellan 2 - 5%. Under sommaren 2009 var den ca 3.5% (med 10 års löptid).

2006 kom följande resultat från ABN-Amro och London Business School. Den svenska aktiemarknaden hade haft den bästa utvecklingen i världen de senaste 106 åren. Stockholmsbörsen hade en real totalavkastning (kurstillväxt plus utdelningar, inflationsjusterad) på 7,8 procent per år 1900-2005. Australien låg närmast med 7,7 procent följt av Sydafrika med 7,3% och USA med 6.5%.

Stockholmsbörsen var även bäst när 1900-talet summerades. I Privata Affärer har jag läst någon gång, hittar inte källan nu, att mellan åren 1900 och 2000 har svenska aktier har i genomsnitt avkastat 11 - 12 procent per år (de siffrorna var ej inflationsjusterade). Men som ni alla vet var också värderingen för Stockholmsbörsen rejält dopad runt 2000 med Ericsson, H&M etc på P/e 50 - 60 etc.

Riskbanken skriver att den långsiktiga reala avkastningen på aktier sannolikt hamnar i närheten av det historiska genomsnittet på runt 7 procent per år - även om det kan ske variationer.(Notera att det är en real avkastning, som man alltså är justerad för inflation.)  Detta långsiktiga historiska perspektiv visar också att den reala avkastningen på aktier över långa perioder förblivit tämligen konstant. Men som ni alla vet efter de senaste årens berg- och dalbana så är detta ingen vidare prognos för ett enskilt år. Det verkar att vara sällsynt att börsen hamnar nära den genomsnittliga avkastningen. Spridningen runt medelvärdet är således mycket stor. Ner 40 % ett år, upp 47 % ett annat osv.

Se också tidigare riksbankschefen Urban Bäckströms utmärkta lilla text om vad vi realistiskt kan vänta oss som aktieägare vad gäller teknikgenombrott, företagsvinster och aktiekurser, skriven i kontexten av dotcom krashen http://www.riksbank.se/upload/5924/011030.pdf


Varför var Stockholmsbörsen så konkerrenskraftig under 1900-talet? Det finns flera möjliga förklaringar. En av de viktigare måste vara att Sverige slapp två världskrig. Sverige är också en liten öppen ekonomi. Vi har tidigt byggt upp stora internationellt inriktade företag, många inom verkstad (engineering), som har gjort oerhört bra ifrån sig under den industriella expansionen i världen under 1900-talet. Vi har också eventuellt klarat finanskriser bättre än många andra länder. Däremot, skriver Affärsvärden, finns det inget större samband med BNP-utvecklingen och kursutvecklingen för aktier. I början av 1900-talet, liksom 1980- och 1990-talen gick börsen mycket bättre än ekonomin som helhet. Även 1920- och 1950-talen var bättre, men inte övriga decennier. http://www.affarsvarlden.se/hem/nyheter/article270866.ece

I ljuset av detta framstår avksatningen för Buffets och Mungers Berkshire Hathaway som enastående. Deras årliga genomsnittliga ökning av deras bokförda värde per aktie från 1965 fram till idag är ca 20%. Likaså framstår svenska investmentbolag  t ex Lundbergs, Öresund, Kinnevik, Latour och Ratos avkastning som enastående bra. Öresunds substansvärde, enligt senaste årsredovisning, har ackumelerat avkastat 738% från 1994 till 2008, SIX RX har klarat av 268%. Vidare har Kinnevik, enligt deras rapport, avkastat 17%,  i totalavkastning per år, de senaste 30 åren under de speciella förutsättningarna att aktieägaren har tecknat erbjudanden om aktier, och så till detta utdelning och kursstegring.
 
Jag är 40 år. Om jag kan klara av 10% årlig avksatning i 25 år. Då skall mitt kapital idag ha ökat med ca 1080% drygt tills min tänkta pensionering. Sedan måste vi naturligtvis justera för inflation (och eventuellt dra ifrån avkastningen för alternativavkastningen  - den riskfria räntan). För fastigheter och skog kan vi kanske anta ca 5% årlig avksatning. Men om vi lånar till fastighet (er) eller skog kan faktiskt inflationen hjälpa oss lite vad gäller den potentiella avkastningen.